


S1 Akuntansi
Visi Keilmuan
Islamic Sustainability Accounting
Visi
”Menjadi Program Studi Akuntansi yang Unggul dalam Pengembangan Islamic Sustainability Accounting untuk menghasilkan lulusan yang Berjiwa Entrepreneur dan Berdaya Saing Global”.
Misi
- Menyelenggarakan pendidikan akuntansi yang integratif dan adaptif, untuk menghasilkan lulusan profesional dan Islami yang berjiwa entrepreneur, berdaya saing global mewujudkan pembangunan berkelanjutan dan masyarakat berkemajuan.
- Mengembangkan penelitian yang inovatif di bidang Islamic Sustainability Accounting yang berkontribusi pada pengembangan ilmu pengetahuan, pembangunan berkelanjutan, dan solusi permasalahan global.
- Melaksanakan pengabdian kepada masyarakat melalui penerapan Islamic Sustainability Accounting untuk meningkatkan kemandirian dan kesejahteraan masyarakat.
- Menginternalisasikan nilai nilai Al-Islam dan Kemuhamamdiyahan dalam pendidikan, penelitian dan pengabdian kepada masyarakat dalam mewujudkan Islamic Good University Governance yang berkelanjutan.
- Mengembangkan kerjasama dengan dunia usaha dan dunia industri, profesi, pemerintah level nasional dan global untuk mendukung catur dharma program studi.
Tujuan dan Sasaran Program Studi Akuntansi
- Terwujudnya lulusan Program Studi Akuntansi yang berkualifikasi tinggi dan menjadikan nilai-nilai keislaman sebagai landasan berpikir dan berkarya dengan karakteristik sebagai berikut:
- Memiliki kompetensi di bidang akuntansi dan keuangan yang kreatif, inovatif, adaptif, profesional, serta mampu mengintegrasikan nilai-nilai Islam dan prinsip keberlanjutan dalam pengambilan keputusan.
- Mampu memanfaatkan teknologi informasi, teknologi digital, dan analisis data sesuai dengan perkembangan keilmuan dan praktik akuntansi.
- Memiliki kemampuan berkomunikasi dan bekerja sama dalam kelompok multidisiplin serta memiliki jiwa entrepreneur.
- Berintegritas, menjunjung tinggi moral, etika profesi, akuntabilitas, dan transparansi serta mampu mengembangkan diri secara berkelanjutan.
- Memiliki kepedulian terhadap kesejahteraan masyarakat, kelestarian lingkungan, dan pembangunan berkelanjutan melalui penerapan Islamic Sustainability Accounting.
- Dihasilkannya penelitian dan karya ilmiah di bidang Islamic Sustainability Accounting yang dapat dimanfaatkan untuk:
- Pengembangan ilmu pengetahuan dan praktik akuntansi yang berlandaskan nilai-nilai Islam dan prinsip keberlanjutan.
- Pengembangan ilmu pengetahuan dan teknologi, termasuk digitalisasi dan analisis data di bidang akuntansi dan keuangan.
- Penyelesaian permasalahan akuntabilitas, transparansi, tata kelola, dan pelaporan keberlanjutan pada organisasi bisnis maupun nonbisnis.
- Peningkatan kesejahteraan masyarakat dan daya saing organisasi pada tingkat nasional maupun global.
- Peningkatan publikasi ilmiah pada tingkat nasional dan internasional.
- Dilaksanakannya kegiatan pengabdian kepada masyarakat dan dakwah Islamiah melalui penerapan Islamic Sustainability Accounting yang berkontribusi nyata dalam:
- Peningkatan literasi akuntansi, keuangan, perpajakan, dan pengelolaan usaha bagi masyarakat.
- Penguatan akuntabilitas, transparansi, dan tata kelola keuangan pada usaha mikro, kecil, dan menengah serta organisasi masyarakat.
- Peningkatan kemampuan masyarakat dalam menyusun informasi keuangan dan informasi keberlanjutan sebagai dasar pengambilan keputusan.
- Peningkatan kemandirian usaha, kualitas hidup, dan kesejahteraan masyarakat.
- Pembentukan budaya pengelolaan keuangan yang beretika serta berlandaskan nilai-nilai Islam dan Kemuhammadiyahan.
- Meningkatnya kerja sama dan kemitraan dengan pemangku kepentingan pada tingkat nasional maupun global guna:
- Meningkatkan relevansi pendidikan akuntansi dengan kebutuhan dunia usaha, dunia industri, dunia kerja, dan organisasi profesi.
- Mendukung pengembangan kurikulum, pembelajaran, penelitian, pengabdian kepada masyarakat, magang, dan sertifikasi kompetensi mahasiswa.
- Meningkatkan kompetensi, daya saing, dan peluang kerja lulusan.
- Membangun kepercayaan, citra, dan reputasi Program Studi Akuntansi di mata masyarakat.
- Meningkatkan sumber pendanaan dan dukungan eksternal untuk pengembangan program studi.
- Terwujudnya tata kelola Program Studi Akuntansi yang efektif, efisien, transparan, akuntabel, dan berkelanjutan sebagai kontribusi dalam mendukung penerapan Islamic Good University Governance dan peningkatan mutu secara berkelanjutan.
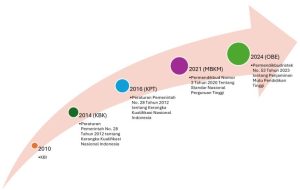
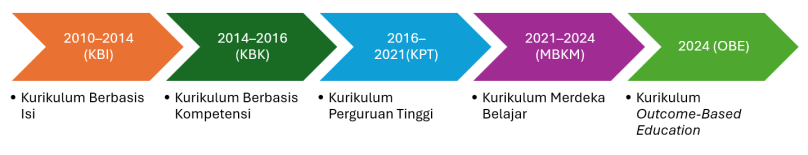
Selama periode 1998 sampai 2021, Kurikulum Program StudiAkuntansi telah mengalami perubahan sebanyak 4 (empat) kali. Adapun perkembangan kurikulum program studi Akuntansi adalah sebagai berikut.

Lulusan S1 Program Studi Akuntansi FEB UNIMMAberprofesi/ diproyeksikan antara lain menjadi:
- Ahli di bidang proses pengelolaan pelaporan keuangan
- Konsultan
- Akuntan
- Wirausaha
| No | Profil | Deskripsi |
| 1 | Pengelola Pelaporan Keuangan | Sarjana yang mampu menyajikan dan menganalisis laporan keuangan sesuai standar akuntansi keuangan bagi entitas yang memiliki dan/atau tanpa akuntabilitas publik, entitas syariah, dan entitas pemerintah. |
| 2 | Konsultan |
|
| 3 | Akuntan | Sarjana yang mampu mengimplementasikan teori dan praktik akuntansi sesuai standar akuntansi bagi entitas yang memiliki dan/atau tanpa akuntabilitas publik, entitas syariah, dan entitas pemerintah. |
| 4 | Wirausaha | Sarjana yang mampu merancang, mengelola dan mengimplementasikan bussines plan dan akuntansi bisnis |
Pada tahun 2017 ini, Capaian Pembelajaran Lulusan (CPL) Program Studi Akuntansi UNIMMA telah ditetapkan melalui Surat Keputusan Rektor No: 0147/KEP/II.3.AU/F/2017 tanggal 16 Agustus 2017. Selain itu, upaya yang dilakukan oleh program studi Akuntansi untuk mendekatkan calon lulusannya pada DUDI (Dunia Usaha dan Dunia Industri) adalah dengan memasukkan beberapa unsur kompetensi dalam capaian pembelajaran pada Kurikulum MBKM ini. Unsur kompetensi mengacu pada SKKNI Keputusan Menteri Ketenagakerjaan dan Transmigrasi Republik Indonesia.
Sikap
| S.01 | Bertakwa kepada Allah dan mampu menunjukkan sikap Islami |
| S.02 | Menjunjung tinggi nilai kemanusiaan dalam menjalankan tugas berdasarkan agama,moral, dan etika |
| S.03 | Berkontribusi dalam peningkatan mutu kehidupan bermasyarakat, berbangsa, bernegara, dan kemajuan peradaban berdasarkan Pancasila |
| S.04 | Berperan sebagai warga negara yang bangga dan cinta tanah air, memiliki nasionalisme serta rasa tanggungjawab pada negara dan bangsa |
| S.05 | Menghargai keanekaragaman budaya, pandangan, agama, dan kepercayaan, serta pendapat atau temuan orisinal orang lain |
| S.06 | Bekerja sama dan memiliki kepekaan sosial serta kepedulian terhadap masyarakat dan lingkungan |
| S.07 | Taat hukum dan disiplin dalam kehidupan bermasyarakat dan bernegara |
| S.08 | Menginternalisasi nilai-nilai keislaman, norma, dan etika akademik, dan memperjuangkannya melalui pergerakan Muhammadiyah |
| S.09 | Menunjukkan sikap bertanggungjawab atas pekerjaan di bidang keahliannya secara mandiri |
| S.10 | Menginternalisasi semangat entrepreneurship islami (inovatif, kreatif, kerjasama, berani mengambil resiko, kemandirian, kejuangan, dan kewirausahaan). |
| s.11 | Menginternalisai semangat ekonomi kerakayatan (adil, egaliter, dan demokratik) |
Keterampilan Umum
| KU.01 | Mampu menerapkan pemikiran logis, kritis, sistematis, dan inovatif dalam konteks pengembangan atau implementasi ilmu pengetahuan dan teknologi yang memperhatikan dan menerapkan nilai humaniora yang sesuai dengan bidang keahliannya |
| KU.02 | Mampu menunjukkan kinerja mandiri, bermutu, dan terukur |
| KU.03 | Mampu mengkaji implikasi pengembangan atau implementasi ilmu pengetahuan teknologi yang memperhatikan dan menerapkan nilai humaniora sesuai dengan keahliannya berdasarkan kaidah, tata cara dan etika ilmiah dalam rangka menghasilkan solusi, gagasan, desain atau kritik seni, menyusun deskripsi saintifik hasil kajiannya dalam bentuk skripsi atau laporan tugas akhir, dan mengunggahnya dalam laman perguruan tinggi |
| KU.04 | Menyusun deskripsi saintifik hasil kajian tersebut diatas dalam bentuk skripsi atau laporan tugas akhir, dan mengunggahnya dalam laman perguruan tinggi |
| KU.05 | Mampu mengambil keputusan secara tepat dalam konteks penyelesaian masalah di bidang keahliannya, berdasarkan hasil analisis informasi dan data |
| KU.06 | Mampu memelihara dan mengembangkan jaringan kerja dengan pembimbing, kolega, sejawat baik di dalam maupun di luar lembaganya |
| KU.07 | Mampu bertanggungjawab atas pencapaian hasil kerja kelompok dan melakukan supervisi an evaluasi terhadap penyelesaian pekerjaan yang ditugaskan kepada pekerja yang berada di bawah tanggungjawabnya |
| KU.08 | Mampu melakukan proses evaluasi diri terhadap kelompok kerja yang berada dibawah tanggung jawabnya, dan mampu mengelola pembelajaran secara mandiri |
| KU.09 | Mampu mendokumentasikan, menyimpan, mengamankan, dan menemukan kembali data untuk menjamin kesahihan dan mencegah plagiasi |
Keterampilan Khusus
| KK.01 | Mampu menyusun pelaporan keuangan dan memanfaatkan teknologi informasi berdasarkan analisis kebijakan akuntansi yang ditetapkan secara mandiri (PL 1 sd 5) |
| KK.02 | Mampu menganalisis sistem informasi akuntansi dan memanfaatkan teknologi informasi pada bidang akuntansi dalam penyelesaian masalah efektifitas (PL 1 sd 5) |
| KK.03 | Mampu menyusun pelaporan internal sesuai dengan kebutuhan manajemen perusahaan (PL 1,3,4,5) |
| KK.04 | Mampu menganalisis sistem informasi akuntansi dan memilih program aplikasi (PL 1 sd 5) |
| KK.05 | Mampu memanfaatkan teknologi informasi pada bidang akuntansi dalam penyelesaian masalah efektivitas ( PL 1 sd 5) |
| KK.06 | Mampu memilih prosedur-prosedur audit yang sesuai dengan kondisi bisnis kliennya (PL 3, 5) |
| KK.07 | Mampu menyelesaiakan masalah-masalah perpajakan dan menyusun perencanaan pajak (PL 2) |
| KK.08 | Mampu menyusun dan menganalisis pelaporan internal entitas sesuai dengan kebutuhan manajemen untuk pengambilan keputusan (PL 1,3,4,5) |
| KK.09 | Mampu menganalisis laporan keuangan untuk pengambilan keputusan (PL 1,3,4,5) |
| KK.10 | Mampu menyusun pelaporan keuangan usaha berdasarkan standar EMKM (PL 1 Sd 5) |
| KK.11 | Mampu menyusun pelaporan internal sesuai dengan kebutuhan usaha. (PL 1,3,4,5) |
Pengetahuan
| P.01 | Menguasai konsep teoritis akuntansi secara mendalam dan penerapannya pada bidang akuntansi secara spesifik untuk menyelesaikan masalah secara sistematis (PL 1 sd 5) |
| P.02 | Menguasai konsep teoritis teknologi informasi untuk mendukung pekerjaan (PL 1 sd 5) |
| P.03 | Menguasai pengetahuan dan teoritis perpajakan yang dapat diterapkan di lapangan kerja (PL 2,4,5) |
| P.04 | Menguasai konsep etika bisnis dan berwirausaha yang mendalam dan penerapannya di lapangan kerja (PL 2 sd 4) |
| P.05 | Menguasai pengetahuan software akuntansi dengan memanfaatkan ipteks (PL 1 sd 5) |
| P.06 | Menguasai konsep dan teori sektor publik dan pemerintahan yang dapat diterapkan pada bidang akuntansi (PL 1,5) |
| P.07 | Menguasai pengetahuan konseptual di bidang akuntansi syariah (PL 1 sd 5) |
| P.08 | Menguasai konsep teoritis dan keterampilan dalam melakukan pengauditan terhadap laporan keuangan pada berbagai entitas sesuai dengan standar pengauditan (PL 3,5) |
SEMESTER 1
| No | Kode Mata Kuliah | Mata Kuliah | SKS |
| 1. | UMM0102201 | AIK 1, Kemanusiaan dan Keimanan | 2 |
| 2. | KPT0102401 | Akuntansi Dasar | 4 |
| 3. | UMM0102207 | Bahasa Inggris I | 2 |
| 4. | UMM0102207 | Matematika | 2 |
| 5. | NAS0102204 | Pancasila dan Kewarganegaraan | 2 |
| 6. | KPT0102217 | Pengantar Bisnis | 2 |
| 7. | KPT0102221 | Pengantar Ekonomi | 2 |
| 8. | KPT0102336 | Pengantar Ekonomi | 3 |
| 9. | UMM0102008 | BTQ | 0 |
| Jumlah | 19 | ||
SEMESTER 2
| No | Kode Mata Kuliah | Mata Kuliah | SKS |
| 1. | UMM0102202 | AIK 2, Ibadah, Ahklaq dan Muamalah | 2 |
| 2. | NAS0102203 | Bahasa Indonesia | 2 |
| 3. | KPT0102301 | Akuntansi Biaya | 2 |
| 4. | KPT0102303 | Akuntansi Keuangan I | 3 |
| 5. | KPT0102215 | Bahasa Inggris II | 2 |
| 6. | KPT0102222 | Pengantar Manajemen | 2 |
| 7. | KPT0102222 | Perilaku Organisasi | 2 |
| 8. | KPT0102334 | Perpajakan | 3 |
| 9. | KPT0102350 | Sistem Informasi Akuntansi | 3 |
| Jumlah | 22 | ||
SEMESTER 3
| No | Kode Mata Kuliah | Mata Kuliah | SKS |
| 1. | UMM0102203 | AIK 3, Kemuhammadiyahan | 2 |
| 2. | KPT0102342 | Akuntansi Keuangan II | 3 |
| 3. | KPT0102308 | Akuntansi Manajemen | 3 |
| 4. | KPT0102351 | Sistem Informasi Manajemen | 3 |
| 5. | KPT0102214 | Aplikom Akuntansi | 2 |
| 6. | UMM0102013 | Bahasa Inggris III | 0 |
| 7. | KPT0102324 | Manajemen Keuangan | 3 |
| 8. | KPT0102321 | Manajemen Perpajakan | 3 |
| 9. | KPT0102224 | Kewirausahaan | 2 |
| Jumlah | 21 | ||
SEMESTER 4
| No | Kode Mata Kuliah | Mata Kuliah | SKS |
| 1. | KPT0102201 | Etika Bisnis dan Profesi | 2 |
| 2. | KPT0102306 | Akuntansi Keuangan Lanjutan | 3 |
| 3. | KPT0102343 | Akuntansi Keuangan Syariah | 3 |
| 4. | KPT0102314 | Akuntansi Sektor Publik | 3 |
| 5. | KPT0102310 | Akuntansi Perbankan Syariah | 3 |
| 6. | KPT0102330 | Pengauditan I | 3 |
| 7. | KPT0102313 | Analisa Laporan Keuanganngauditan I | 3 |
| 8. | KPT0102335 | Sistem Pengendalian Manajemen | 3 |
| Jumlah | 23 | ||
SEMESTER 5
| No | Kode Mata Kuliah | Mata Kuliah | SKS |
| Kemampuan dalam menganalisis pengendalian internal dan tata kelola perusahaan | |||
| 1. | UMM0102204 | AIK 4, Islam dan Ilmu Pengetahuan | 2 |
| 2. | KPT0102325 | Metoda Penelitian | 3 |
| 3. | KPT0102331 | Pengauditan II | 3 |
| 4. | KPT0102305 | Akuntansi Keperilakuan | 3 |
| 5. | KPT0102307 | Akuntansi Keuangan Pemerintah | 3 |
| 6. | KPT0102226 | Manajemen Keuangan Syariah | 2 |
| 7. | KPT0102337 | Teori Akuntansi | 3 |
| 8. | KPT0102322 | Manajemen Strategi | 3 |
| 9. | KPT0102052 | TOEFL | 0 |
| Jumlah | 22 | ||
SEMESTER 6
| No | Kode Mata Kuliah | Mata Kuliah | SKS |
| Kemampuan menganalisis sistem pemerintahan dan organisasi sektor publik | |||
| 1. | UMM0102307 | KKN/Magang | 3 |
| 2. | KPT0102205 | Komprehensif/Pendadaran | 0 |
| 3. | KPT0102312 | Implementasi Akuntansi Biaya | 3 |
| 4. | KPT0102315 | Implementasi Perpajakan | 3 |
| 5. | KPT0102318 | Implementasi Sstem Informasi Akuntansi | 3 |
| 6. | KPT0102319 | Implementasi Akuntansi Sektor Publik | 3 |
| 7. | KPT0102202 | Implementasi Akuntansi Perbankan Syariah | 2 |
| 8. | GN | Implementasi Analisis Laporan Keuangan | 3 |
| 9. | GN | Analisis Sistem Pengendalian Manajemen | 3 |
| 10. | KPT0102340 | Riset Akuntansi/Isue Kontemporer | 3 |
| 11. | KPT0102344 | Manajemen Portofolio dan Analisis Investasi Digital | 3 |
| 12. | KPT0102345 | Pengauditan Proses Data Elektronik*) = IS Audit and Control | 3 |
| 13. | KPT0102347 | Audit Manajemen*) = Pengauditan Internal | 3 |
| 14. | KPT0102348 | Akuntansi Bisnis Internasional*) | 3 |
| 15. | KPT0102352 | Akuntansi Perpajakan*) | 3 |
| 16. | KPT0102203 | Akuntansi Desa | 3 |
| 17. | KPT0102101 | Manajemen Risiko | 3 |
| 18. | KPT0102101 | Data Analytical | 3 |
| 19. | KPT0102204 | Digital Marketing | 3 |
| Jumlah | 23 | ||
SEMESTER 7
| No | Kode Mata Kuliah | Mata Kuliah | SKS |
| Kemampuan memahami konsep akuntansi syariah | |||
| 1. | KPT0102205 | Komprehensif/Pendadaran | 0 |
| 2. | KPT0102442 | Skripsi | 4 |
| 3. | KPT0102353 | Implementasi Akuntansi Dasar | 3 |
| 4. | KPT0102354 | Implementasi Akuntansi Manajemen | 3 |
| 5. | KPT0102206 | Implementasi Sistem Informasi Manajemen | 2 |
| 6. | KPT0102207 | Analisis Manajemen Keuangan | 2 |
| 7. | KPT0102208 | Aplikasi Akuntansi Perpajakan | 3 |
| 8. | KPT0102209 | Implementasi Kewirausahaan | 2 |
| 9. | KPT0102356 | Implementasi Pengauditan | 2 |
| 10. | KPT0102211 | Implementasi Akuntansi Keuangan Pemerintah | 2 |
| 11. | KPT0102213 | Analisis Manajemen Keuangan Syariah | 2 |
| 12. | KPT0102355 | Implementasi Manajemen Strategik | 3 |
| 13. | KPT0102341 | Riset Akuntansi/Isue Kontemporer | 3 |
| 14. | KPT0102344 | Manajemen Portofolio dan Analisis Investasi Digital | 3 |
| 15. | KPT0102345 | Pengauditan Proses Data Elektronik*) = IS Audit and Control | 3 |
| 16. | KPT0102347 | Audit Manajemen*) = Pengauditan Internal | 3 |
| 17. | KPT0102348 | Akuntansi Bisnis Internasional*) | 3 |
| 18. | KPT0102349 | Akuntansi Perpajakan*) | 3 |
| 19. | KPT0102352 | Akuntansi Desa | 3 |
| 20. | KPT0102203 | Manajemen Risiko | 3 |
| 21. | KPT0102101 | Data Analytical | 3 |
| Jumlah | 14 | ||
| Total | 144 | ||